2026-10-03 15:36:52 分类:案例研讨
上周在律所楼下的咖啡馆见了个网约车司机,裤脚沾着半干的泥点,手里攥着皱巴巴的保险单,一开口声音都是抖的。去年他摔了腿,骨折手术花了八万多,找保险公司理赔,人家一句话就把他打回来:你开网约车是营运,保单买的是非营运,属于免责范围,不赔。
谁也没注意到那行小字
说实话,现在谁买保险不是线上点一点?弹出一堆协议,直接拉到最底部点“同意”,对不对?几十页的保险合同,谁能逐字看完?
我翻了他那份保单,免责条款那一部分,字号比正文小了整整两号,“被保险人改变车辆使用性质导致事故,本公司不承担责任”这句话,就混在几十条免责里,不仔细眯着眼找,根本看不见。
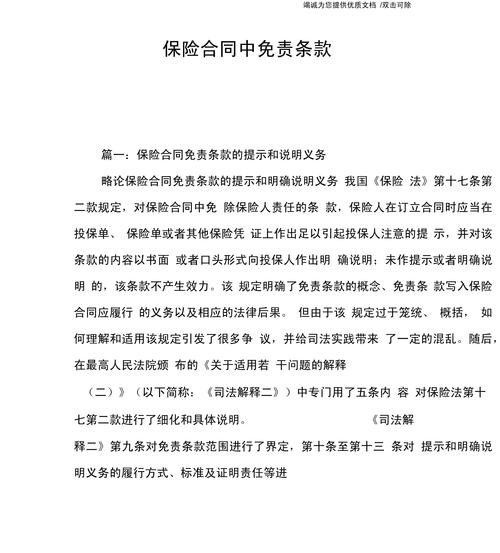 保险合同免责条款小号字体印刷实拍
他说买的时候就是弹窗推的,说一年两百多,意外最高赔一百万,他想着每天跑路上,买个安心,谁想到还有这么一出。
这种事真不是个例。前阵子刷到一个视频,姑娘去潜水出了意外,买的意外险拒赔,说免责条款里写了高风险运动不赔,她买的时候根本没看到。还有做自媒体的博主,买了内容责任险,发AI生成的内容被告侵权,保险公司说我们免责里说了AI内容侵权不赔,你签了字的。
免责条款不是保险公司的尚方宝剑
很多人一看到“免责”两个字就慌了,觉得自己签字了,肯定认栽。其实不是这么回事。
法律对保险免责条款的要求,比普通人想的严格多了。保险公司必须对免责条款做足以引起你注意的提示,比如单独加粗,单独弹窗,还要给你说明白是什么意思。要是只是把小字混在一堆条款里,就算你点了同意,也不算数。
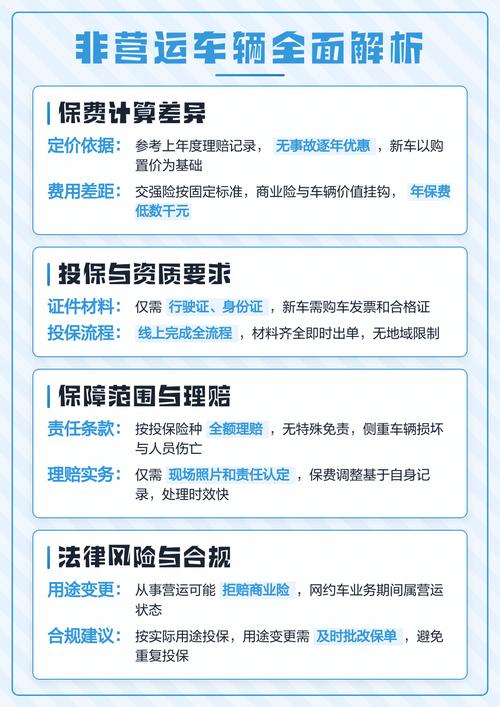 机动车非营运与营运保险免责区别示意图
去年杭州拱墅法院判过一个几乎一模一样的案子,网约车司机买了非营运意外险,出事拒赔,法院说保险公司线上投保的时候,没有把免责条款单独拿出来提示,只是放在整体协议里,没尽到提示义务,最后判保险公司全额赔。
不过话说回来,真走到打官司这一步,对普通人来说太折腾了。耗时间耗精力,好多人嫌麻烦,最后就自认倒霉了,刚好中了保险公司的套。
普通人买保险要盯的三个隐形坑
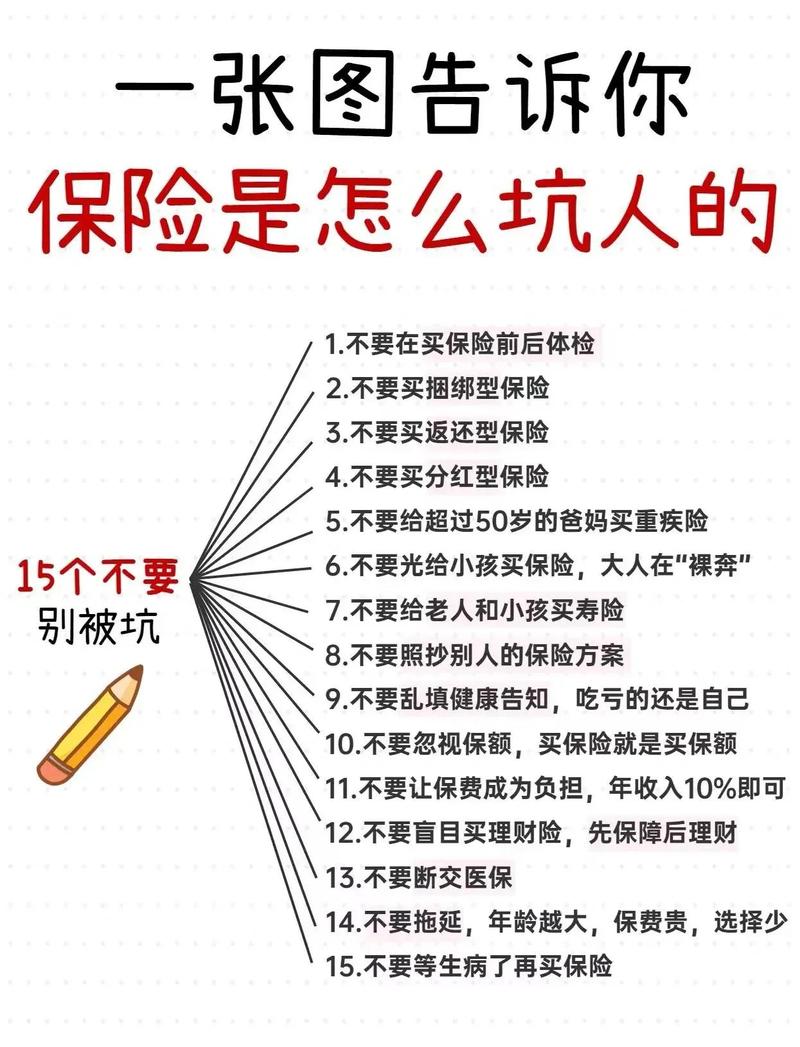 普通人买保险要盯的三个隐形坑
我接触这类案子多了,总结了几个一定要翻的点,都是血淋淋的教训。
第一个,你的实际使用情况,和保单写的一致吗?你要是天天开网约车跑顺风车,就别买非营运的保险,省那几百块,出事一分不赔。别听业务员说“没事都一样”,真出事了人家第一个甩锅。
第二个,新型场景一定要查免责,别想当然。你做自媒体靠AI生成内容,买责任险一定要看有没有把AI内容排除在外。你喜欢去户外爬野山玩冲浪,一定要看意外险里的高风险运动免责包不包含你的项目,别模糊不清就买。现在新业态出的太快,很多免责条款都是好几年前更新的,专门挖了坑给新行业的人跳。现在已经有AI博主告保险公司的案子在走程序了,再过两年,这类纠纷只会更多。
第三个,别只看“责任免除”那一章,坑都藏在别处。有些保险公司坏得很,不把免责放在专门的章节,反而藏在“名词解释”或者“特别约定”的角落里,你专门翻免责章根本找不到,等出事了人家才给你指出来。
说实话,保险本来是买个安心,结果现在好多免责条款,更像是保险公司提前挖好的止损坑,算准了普通人不会花几个小时读几十页合同。
真的,你点那个“同意”按钮之前,花三分钟搜一下关键词,搜“免责”“不赔”“除外”,把相关的内容扫一眼,没毛病再付钱。比你事后到处找律师求助强一万倍。
对吧?规则是死的,人是活的,法律不会帮那些睡大觉的人。你多花三分钟,就能避开百分之八十的坑。
免责声明:市场有风险,选择需谨慎!此文仅供参考,不作买卖依据。如有侵权请联系删除。
文章名称:网约车司机遇理赔被拒,撕开了保险免责条款的隐形陷阱
文章链接:https://wuhanlihunlvshi.com/cases/2569.html
