张阿姨的三万块,亏在了哪里?
张阿姨今年六十二,老花眼,打字都慢,只会刷抖音看广场舞教学,从来没买过超过银行定存的理财。那天刷着刷着,跳出来一条广告,说“专为退休老人打造,比定存高两个点,保本稳健”,点进去就跳转到某城商行的小程序。
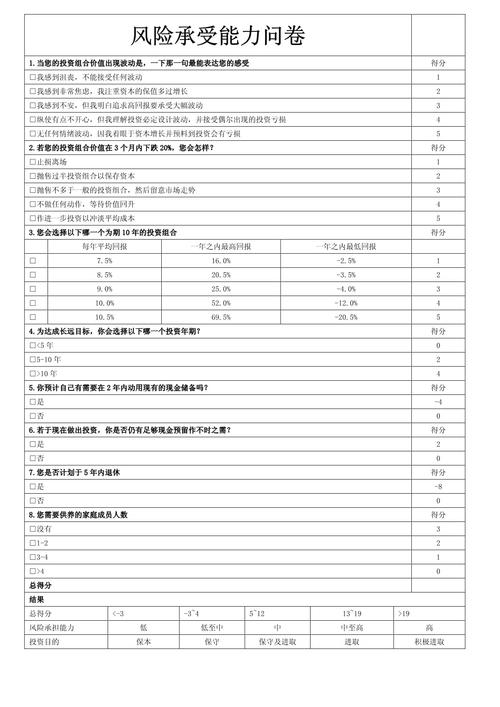
点进去第一步就是风险测评,十几个问题,字小得要眯着眼睛看,旁边浮着一行小字提示“快速购买可直接默认选项”,她就顺着点完,最后出来一个勾选项,“我已阅读风险告知,符合购买要求”,她没多想就打了勾,转了三万块进去。
过了三个月,想取出来用,打开一看,账户余额只剩两万两千多。找过去才知道,这款产品根本不是R1低风险,是R3中风险,持仓里有三成股票和可转债。
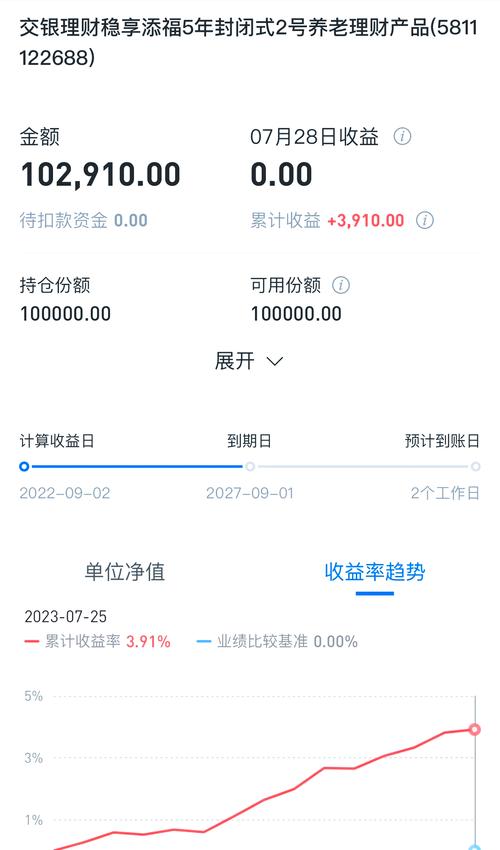
银行的经理说了,流程都是你自己走的,字也是你签的,系统测评结果显示你就是平衡型,完全符合产品要求,我们没毛病。张阿姨懵了,她连平衡型是什么都不知道,怎么就变成平衡型了?
你以为的“你同意”,法律其实不认
说实话,碰到这种事,绝大多数人都会自认倒霉,觉得是自己操作错了,咬咬牙认栽。可很多人不知道,理财适当性义务,从根上就是保护买方的规则,不是给卖方甩锅用的。
我之前跟进过一个类似的案子,上海的一个退休老先生,银行经理上门推荐了一款百万起步的私募产品,拍着胸脯说绝对稳,结果不到一年亏了两百万,告到法院,法院判银行赔了八成。为什么?因为老先生本身就是C1级保守型投资者,根本不符合私募产品对投资者的要求,银行只是让他签了字,根本没讲清楚产品风险,这就是明明白白没有履行适当性义务。
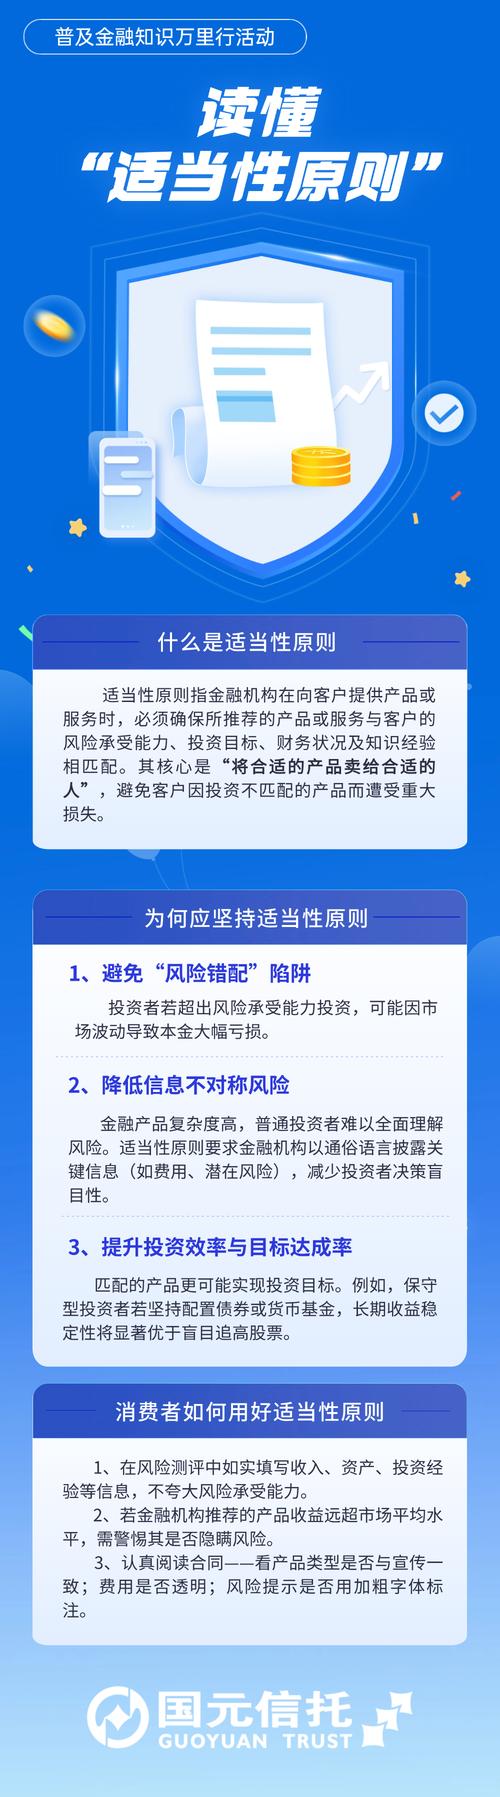
很多卖方机构有个误区,觉得只要用户点了“我已阅读”,签了字,就万事大吉了。其实不对,法律要求的逻辑很简单:你卖方得先做对的事——你得先搞清楚你的产品风险有多高,你得搞清楚买方能承受多大风险,你得把合适的产品卖给合适的人,还要把风险明明白白说清楚。这是卖方的义务,不是买方的。
就算用户真的签了字,只要卖方拿不出证据证明你已经履行了告知、匹配的义务,那亏了钱,卖方就得赔。这个道理,放在线下柜台说的通,放在线上小程序,难道就说不通了?
算法推流时代,适当性义务不能打折扣
不过话说回来,现在卖理财的玩法早就变了。原来都是银行经理蹲在网点拉客户,一对一做测评,现在都是算法精准投喂,你搜养老内容,就给你推养老理财,你点过一次基金,就天天给你推新基金,平台赚佣金,算法只管转化率,谁管你能不能买?
像张阿姨这个事,说白了就是算法为了转化率,把适当性流程简化到不能再简化,风险测评就是走个过场,甚至故意引导用户选高等级的风险承受能力,就为了能卖出产品拿佣金。这时候,银行说“都是用户自己操作的”,就能免责吗?
卖方机构的义务,从来不会因为用户点了同意就消失。你做算法推荐,你就得保证算法推的产品,符合用户已经填好的风险承受能力。你把测评做成了走过场,那就是你卖方没有尽到审核义务,就是违反了理财适当性义务,亏了钱当然要赔。
现在很多人都觉得,线上理财就是“买定离手,愿赌服输”,其实不对。法律规则一直跟着新玩法走,原来的适当性义务是管线下人工销售的,现在线上算法卖理财,规则的本质没变——你不能把适合高风险承受能力人的产品,卖给连股票是什么都搞不清的退休老人,赚了佣金归你,亏了用户自己扛,哪有这种道理?
张阿姨的案子现在还在调解,银行那边已经松口了,愿意赔一半。其实换作是放到法院判,张阿姨能拿到的赔偿只会更多。
别随便点那些算法推给你的高收益理财广告,真亏了,也别忙着自认倒霉。你的权益,法律早就给你留好了位置。对吧?
