2026-10-23 23:31:58 分类:案例研讨
林晓攥着理赔短信在医院走廊蹲了四十分钟。
手机屏幕亮着:本次理赔核定金额90217元,较合同约定减少30072元。
原因栏写得像天书:触发再保险分摊机制。
她今年32岁,杭州某互联网公司的运营,去年双十一刷抖音时,被主播喊着给刚满3岁的儿子买了某款百万医疗险——一年326块,0免赔,住院全报。
她当时连条款目录都没翻。
谁会翻?
藏在条款第17页的“隐形开关”
直到理赔员给她打了电话,她才抱着厚厚的合同翻到第17页,在一堆蝇头小楷里找到了那行字:当年度本保单对应再保合约赔付率超过120%时,保险人有权启动再保险分摊机制,调整被保险人自付比例。
说实话,换你你会注意?
当时的销售直播录屏里,主播举着合同喊的是”全家都能买,住院一分钱不用掏”,连”再保险”这三个字都没提过。
她后来找平台要当时的直播回放,早就被删了。
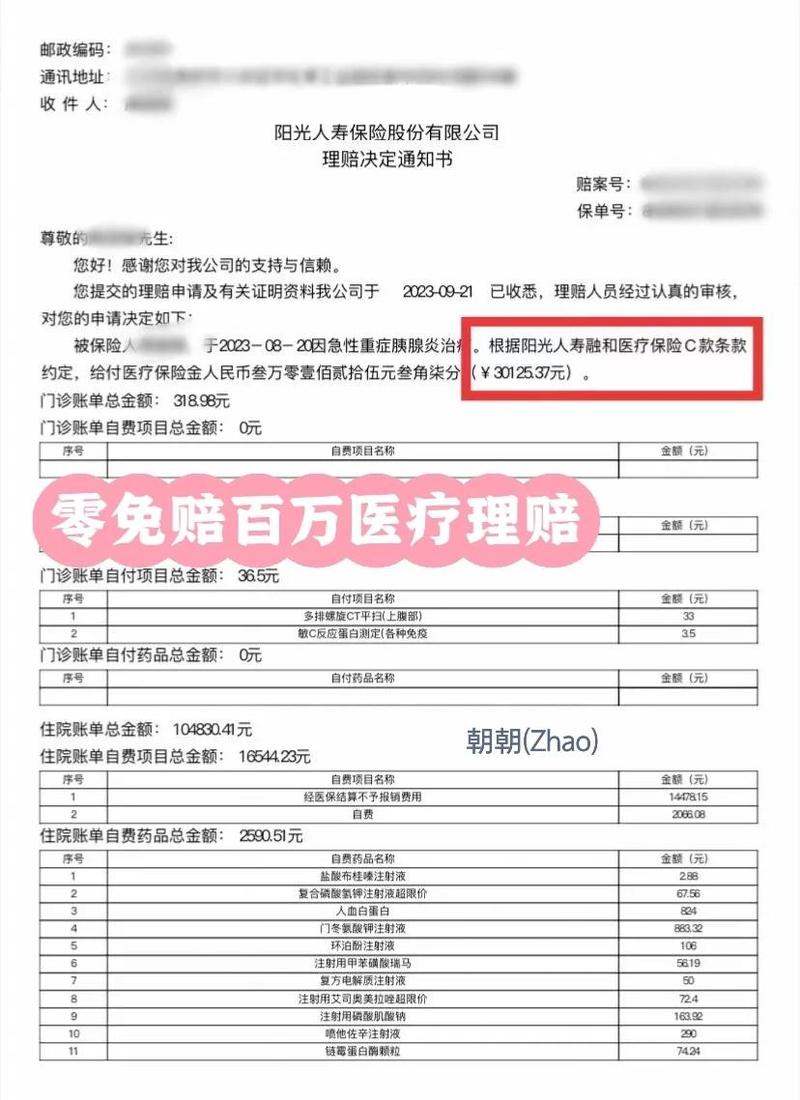 百万医疗险条款第17页再保险分摊小字截图
再保险分摊不是保险公司的“耍赖特权”
很多人看到这就骂保险公司黑心,真不是。
我蹲的再保圈小群里,今年上半年某头部险企的少儿百万医疗再保赔付率干到187%——相当于再保公司每收100块保费,要掏187块赔。
这不是做慈善。
再保险分摊本质上是全球保险业的”风险共担机制”:保险公司怕自己扛不住大额理赔潮,会把大部分保费分给再保公司,万一赔超了,大家按比例摊钱,避免某一家公司直接垮掉。
但问题出在”分摊成本往哪放”。
外资险企的常规操作是:触发分摊时,保险公司和再保公司先协商,大部分成本由双方承担,最多给投保人涨10%左右的保费,绝不会直接从理赔款里扣。
国内有些小公司呢?
直接把100%的分摊成本砸给投保人——就像林晓那3万块,一分不少地从她的理赔款里扣了。
 再保险分摊流程三方责任划分示意图
普通人现在能抓的“救命稻草”
林晓一开始去银保监会投诉,保险公司甩给她一张签字的投保单:”你自己签的字,条款都写了。”
她差点认栽。
直到我提醒她:这个再保险分摊条款,属于《保险法》规定的“与投保人有重大利害关系的条款”,保险公司必须在投保时用足以引起注意的方式提示,比如加粗、放大、单独弹窗,否则这个条款根本不生效。
她翻出当时的投保流程截图——整个页面都是白底黑字,那个条款藏在”其他约定”的折叠栏里,连个加粗都没有。
两周后,保险公司给她补了24000块。
不是全赔。
保险公司说,她自己没认真看条款,也要承担一部分责任。
她认了。
现在她给儿子换了一款没有再保险分摊条款的百万医疗,一年贵了80块。
80块买的是啥?
是不用在医院走廊蹲四十分钟的底气。
今年以来,我已经接到了3起类似的咨询:深圳的外卖员买的意外险触发再保险分摊,少赔了5万;上海的退休阿姨买的重疾险,理赔时被要求自付15%的分摊成本;还有广州的一个应届生,刚买的实习责任险,因为公司集体投保的再保合约超赔,直接被取消了理赔资格。
这些人之前根本不知道”再保险分摊”这四个字。
他们只是买了一份看起来很划算的保险,等着出事的时候能有个兜底。
没人告诉他们,这个兜底的绳子上,还系着一个他们看不见的开关。
免责声明:市场有风险,选择需谨慎!此文仅供参考,不作买卖依据。如有侵权请联系删除。
文章名称:再保险分摊:你买的百万医疗,为啥赔着赔着就少了三万?
文章链接:https://wuhanlihunlvshi.com/cases/3172.html
