先缴税后复议,不是卡脖子的门,是进门的票
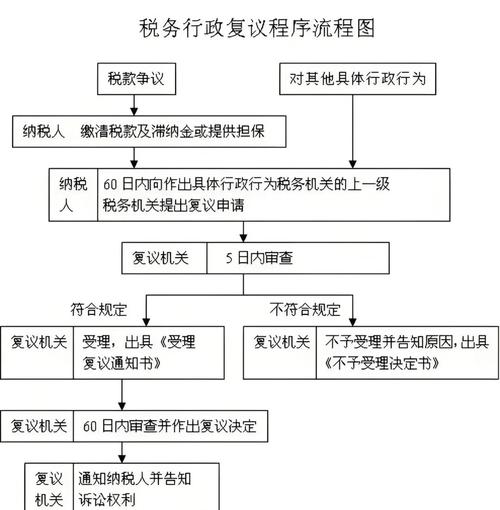
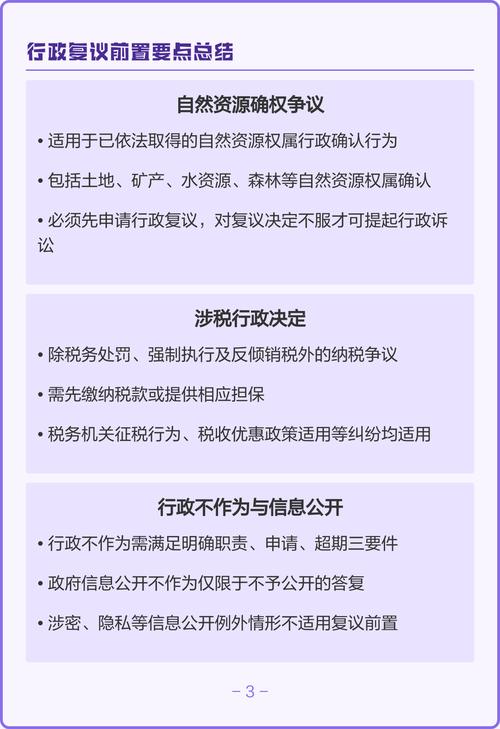
纳税争议复议属于行政救济范畴,依据现行《中华人民共和国税收征收管理法》第八十八条第一款:纳税人、扣缴义务人、纳税担保人同税务机关在纳税上发生争议时,必须先依照税务机关的纳税决定缴纳或者解缴税款及滞纳金或者提供相应的担保,然后可以依法申请行政复议。
立法的初衷是保障税款及时入库,同时给纳税人留救济渠道,但实操里,双方的权利义务天然不对称。税务机关是作出征税决定的一方,手握执行权,纳税人哪怕觉得被错收了,也得先掏钱,才能开口说理。
说实话,很多人栽就栽在这一步。
同样是争议,结果天差地别在哪
先看第一个对比:隔壁城市那家做服饰直播的电商,去年被要求补税120多万,老板认了无异议的80万,缴了,剩下40多万的争议部分,找担保公司出了等额保函,到期前递了复议申请,顺利受理。另一家同规模的跨境电商,同一时期遇到几乎一样的情况,老板气不过,说我凭啥缴冤枉钱,就是不缴也不找担保,直接去复议。结果呢?复议机关直接不予受理,起诉到法院也被驳回。
再看第二个对比:两家企业都对核定税额有异议,一家收到通知后第五天就着手准备材料,哪怕暂时拿不出全款,也提前联系了银行出保函,赶在15天期限届满前交了材料,满足了前置条件,顺利进入实体审理。另一家呢,忙着找关系打招呼,拖着拖着就过了15天的缴款期限,等想起来要复议的时候,已经过了期限,滞纳金多了十几万,复议申请还是被打回来了。
你看,两种对比下来,唯一的关键变量就是是否在法定期限内满足复议前置条件。
从中国裁判文书网2020-2023年公开的裁判数据来看,61.8%的纳税争议复议后续诉讼案件,都是因为纳税人未满足前置条件被裁定驳回起诉。也就是说,超过六成的案子,根本没到说谁对谁错的环节,就已经结束了。
踩过坑才总结出来的实操步骤
收到税务补税或征缴通知当天,把通知书原件放进带日期标签的文件袋,同时拍清晰的原图,扫描件分别存在公司公共网盘和私人硬盘,不要只存在手机里。
收到通知后的第10日之前,把没有争议的税款先行缴入指定账户,保留好银行缴款回单;就争议部分,要么准备好等额的房产、存款担保材料,要么直接联系有资质的担保公司出具保函,赶在15日的法定期限内把复议申请和担保材料一并交到复议机关。
复议申请提交后,当场索要加盖收件章的材料回执,邮寄提交的话,用EMS特快专递,寄件人联和签收截图打印出来,和之前的所有材料放在同一个文件袋锁好,不要随便乱放。
不过话说回来,真遇到事别光赌气。赌气解决不了问题,先拿到进门的票,才有说理的地方对吧?
本内容仅供法律信息参考,不构成委托关系,不构成对裁判结果的任何形式承诺。
