2026-09-23 15:00:48 分类:案例研讨
上周回老家用顺风车,接单的司机是我认识十多年的张哥。张哥今年46,儿子明年要结婚,攒了二十万准备凑首付。三个月前他刷短视频,刷着刷着就刷出了“内部牛股”“稳赚不赔月涨30%”。他一开始不信,刷了半个月,首页全是这个,还有人晒盈利截图,他动心了。投了两万,一周赚了两千八百块。接着加了“老师”的微信,投了全部十五万,抄底所谓的“庄股”。三天后,股价直接腰斩。
张哥慌了。找不到老师了。平台登录不上。
你以为是你选了荐股,其实是算法找到了你
张哥说他从来没主动搜过股票,怎么就天天推这个?其实道理很简单,你在平台留的脚印太全了:你看过“如何给儿子攒彩礼”的帖子,你点过“银行理财收益太低怎么办”的文章,你的支付账单里每个月都有固定进账,没大的额外开支,算法一扒,就知道你是手里有闲钱、有赚钱焦虑、对金融规则不熟悉的“优质猎物”。
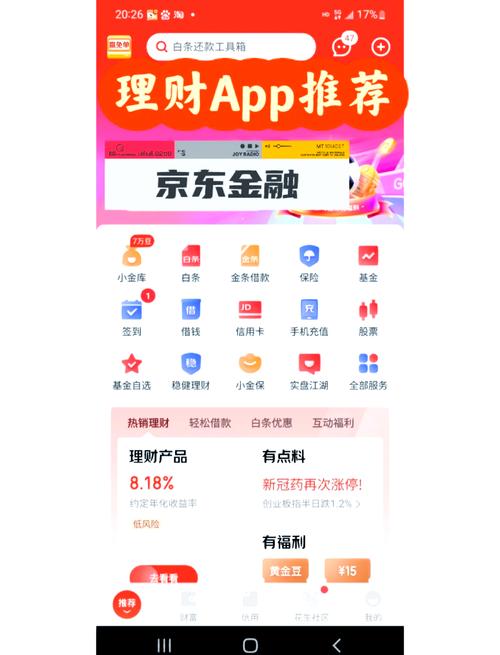 短视频平台金融理财广告推荐界面
这套捕猎流程太成熟了。平台卖信息流广告,黑平台出佣金,带单老师拿提成,一环套一环,普通人根本防不住。张哥出事之后找谁说理?短视频平台说“我们只是信息展示平台,不对内容负责”,开户的所谓券商说“带单老师不是我们的员工”,配资平台早就换了马甲跑了。十几个部门转了一圈,只拿到了平台退的一千多块广告费,剩下的十四万八千多,打了水漂。
旧规则碰上新坑,金融消费者保护的窟窿在哪
说实话,我做法律观察这么久,接触过不下十个类似的案子,最大的感受就是,我们之前的消保规则,还是针对线下网点、纸质合同那套老逻辑。老逻辑里,你买金融产品是你主动选的,签了字就要认。现在呢?算法捕猎的本质,就是利用信息不对称和消费者的心理弱点,完成不对等的交易,这根本就不是什么“你情我愿”。
你注册的时候要你填家庭年收入,要你授权获取通讯录,甚至还要扫脸验证,这些信息转头就被用来优化捕猎模型,越投越准。你点同意的电子免责条款,十几页小字体,谁会逐字看?最后出事了,人家拿出来说你自己同意的,你去哪说理?
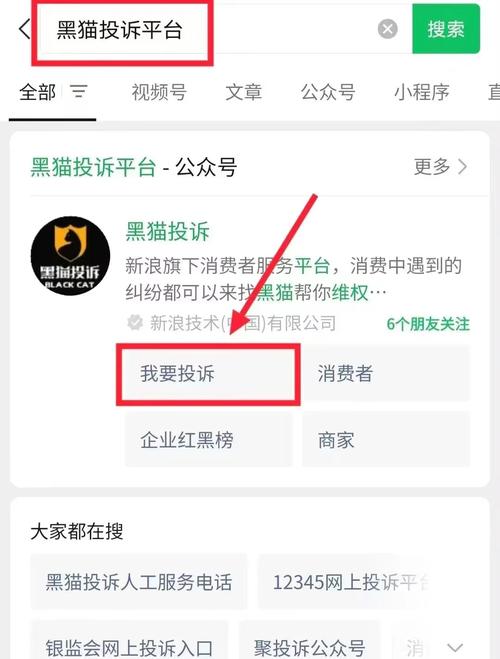 黑猫投诉平台算法荐股消费者投诉页面
这不只是荐股的问题。去年我帮一个刚毕业的小姑娘整理过投诉材料,她二十二岁,借了五千块买手机,逾期三天,催收方爆了她的通讯录,还给所有亲友发了带有她身份证信息的侮辱性短信,那姑娘哭着说差点跳楼,最后只拿到了五百块的精神赔偿,连正式道歉都没等到。现在新的金融玩法太多了:大数据“杀熟”定利率、直播带货卖不合规的私募、虚拟币骗局卷走养老钱,哪个不是冲着普通人的钱包来的?旧规则追不上新玩法,消费者就只能当冤大头。
消保不能只印在海报标语上
 消保不能只印在海报标语上
不过话说回来,最近也有好消息。上个月看到杭州中院的判例,短视频平台给无资质的场外配资引流,法院判平台承担30%的连带责任,给消费者赔了八万多。这真的是开了个好头。你平台赚了引流的广告费,就得担起审核的责任,不能赚了钱就把锅全甩出去。最近监管也出台了金融算法备案的规定,要求金融机构公开算法的推荐逻辑,不能暗箱操作给高佣金产品开绿色通道。
其实要补金融消费者保护的短板,核心就一句话:把倾斜保护真的落到实处。别总说“消费者要提高风险意识”,怎么不说捕猎者要提高守法意识?对吧?你一个掌握十亿级数据的大平台,你一个天天研究金融规则的专业机构,跟一个开网约车的普通消费者讲“平等缔约”,这不就是欺负人吗?
张哥现在每天多跑两个小时的车,说就当给儿子的首付多攒两年,提起那次上当,他只说了一句:“原来手机推给你的,不一定都是好事。”可这样的教训,为什么要让一个老实人用半辈子的积蓄去买?法律要走在前面,把笼子扎紧,别让那些躲在算法后面割韭菜的人,赚得盆满钵满,还全身而退。
免责声明:市场有风险,选择需谨慎!此文仅供参考,不作买卖依据。如有侵权请联系删除。
文章名称:算法精准捕猎下,金融消费者保护该补哪块短板?
文章链接:https://wuhanlihunlvshi.com/cases/2247.html
