2026-09-23 15:45:44 分类:案例研讨
上周楼下张阿姨敲我家门,拎着一兜刚挑的橘子,开口就带哭腔。小武啊,我那六十万,真的要不回来了?
半年前她在银行经理劝说下买了一款股票挂钩的结构性产品,现在亏了快七成,一辈子积蓄没了大半。她翻出手机聊天记录给我看,理财经理当初说的明明白白:“阿姨您放心,这个比定期利息高,稳的。”结果呢?签风险告知书的时候,经理说就是走个流程,字一签就完事,谁想到会亏成这样。
张阿姨说,我连那个产品说的雪球是什么都不知道,我就以为是比定期高一点的理财啊。
说实话,这不是我碰到的第一个案子。太多普通人拿着养老钱、买房钱,糊里糊涂就买了根本扛不住风险的产品。
卖理财的,凭啥要给我“适当性”负责?
很多人听不懂“理财适当性义务”这个词,说白了就一句话:不能把适合冒险家的高风险产品,卖给要吃安稳饭的普通人。法律早就定了,卖金融产品的机构,必须先摸清楚你的风险承受能力,再给你推对应等级的产品,这个义务是硬要求,不是走个过场的形式。
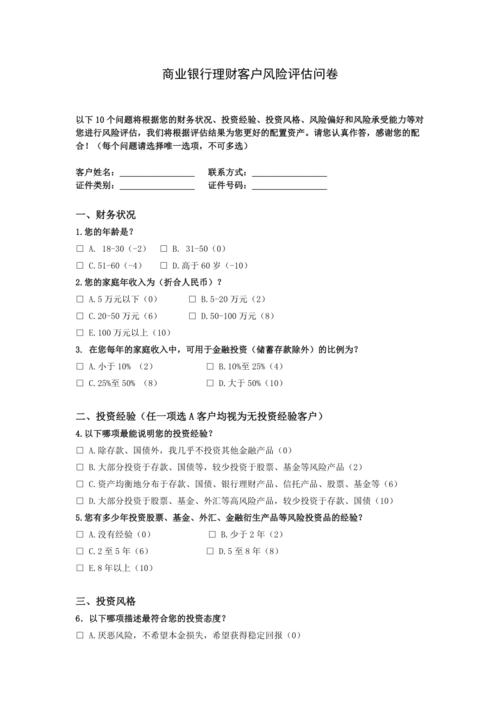 银行纸质版理财风险测评问卷
张阿姨的情况太典型了。她本来在银行做的风险测评,结果是“稳健型”,只能买R2及以下风险的产品。结果呢?那个经理私下帮她把测评结果改成了“激进型”,要么就是让你先签字后补测评,各种手段绕开规则。说白了就是,这款产品佣金高,卖出去能拿不少提成,哪管你能不能承受亏损?
之前我翻裁判文书,去年判的这类案子里,超过六成都是机构没做好适当性匹配,最后判机构赔了钱,有的甚至全额赔。真不是瞎闹,是规则本来就站在你这边。
算法围猎之下,理财适当性义务还管用吗?
以前都是线下理财经理当面忽悠,现在都改线上了。你打开支付宝、手机银行,首页永远给你推“七日年化4.5%”“历史100%兑付”,你点进去,风险提示藏在十几页协议的最角落,点同意只需要一秒钟。很多年轻人,刷到高收益就心动,连风险测评都是随便勾选,最后亏了才反应过来,哦,我买的居然是股票型私募?
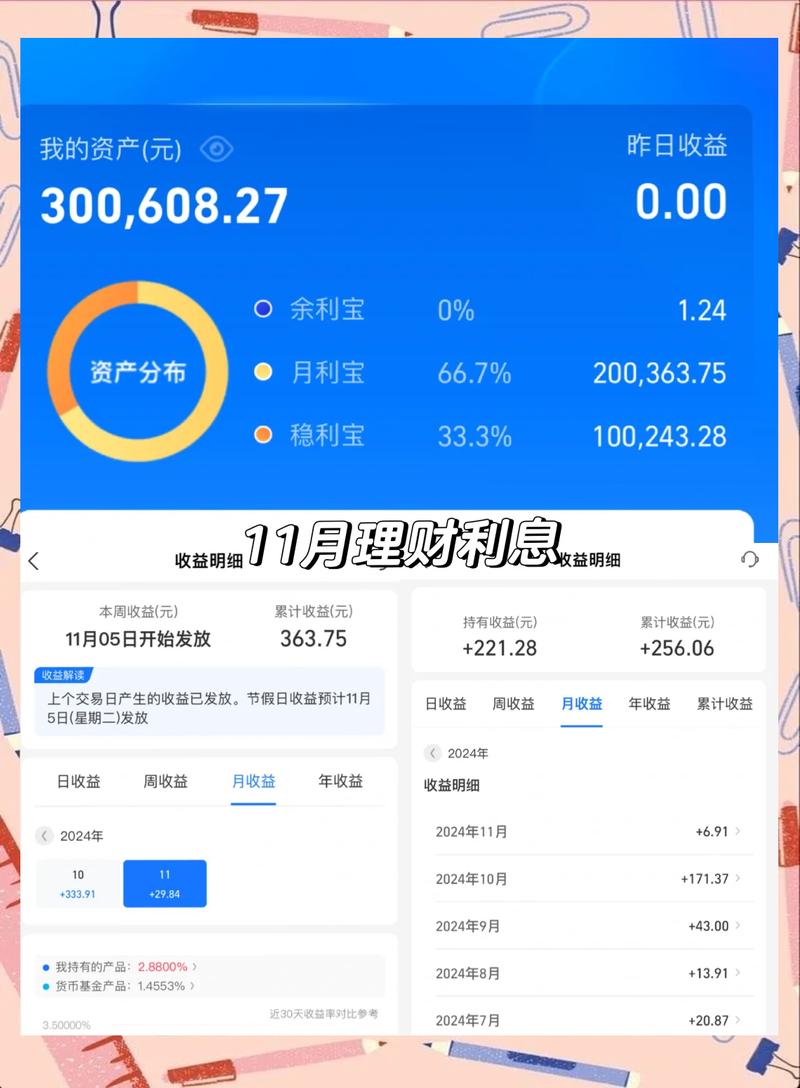 手机银行APP高收益理财推荐页面截图
不过话说回来,算法推的锅,算谁的?之前上海有个现成的案子,一个小伙子在某互联网平台买了五只高风险基金,亏了二十多万,起诉平台,说平台明知道他风险承受能力低,还天天给他推高收益产品,违规。法院怎么判的?法院认定平台算法推荐没有尽到适当性义务,因为平台为了流量和佣金,主动把高风险产品推给风险不匹配的用户,就是违规,最后判平台赔了七成。
你看,规则没变,不管是人推还是算法推,义务都是机构的,跑不掉。有些平台现在还嘴硬,说都是用户自己点的,我们又没逼他。这话听听就算了,你都把低收益稳当的理财产品藏在二级菜单,把高风险高佣金的放首页C位,这不就是变着法忽悠吗?吃相太难看。
真踩坑了,怎么拿理财适当性义务维权?
 真踩坑了,怎么拿理财适当性义务维权?
首先得说清楚,理财适当性义务不是说,只要你亏了就能找机构赔钱,对吧?如果你本来就是能扛得起波动的激进投资者,自己主动研究后买了高风险产品,亏了那是投资该承担的,怪不得别人。
这个义务管的,就是机构坑蒙拐骗、不按规则办事的情况。那真踩坑了要做什么?
第一步,找证据。把你的风险测评报告找出来,把你和理财经理的聊天记录、录音,所有对方说过“稳”“保本”“低风险”的内容都保存好,这是最关键的。第二步,先找机构投诉,很多机构不想把事情闹大,会愿意协商解决。第三步,协商不成直接起诉,现在这类案子,只要证据足,赢的概率真不低。
张阿姨最后走的时候,把橘子留下了,说我就是问问,不行我就认了?我说你别认,这不是你的错,是他们没按规矩来。法律定这个理财适当性义务,本来就是给普通人挡坑的,不是写在纸上给人看的。
现在金融产品越来越花,什么雪球、期权、量化私募,普通人哪能分得清那么多花里胡哨的名词?机构就是吃这碗饭的,本来就该把好第一道关。别拿“投资有风险”当遮羞布,瞎卖就得担责。对吧?
免责声明:市场有风险,选择需谨慎!此文仅供参考,不作买卖依据。如有侵权请联系删除。
文章名称:张阿姨六十万养老钱打水漂,撕开理财适当性义务的真实痛点
文章链接:https://wuhanlihunlvshi.com/cases/2248.html
